2022-2027年中国海洋生物育种行业投资分析及"十四五"发展机会研究
一、引言
海洋生物育种是运用现代生物技术手段,对海洋动植物进行遗传改良,培育出高产、优质、抗逆性强的新品种,是保障国家粮食安全、优化国民膳食结构、推动水产养殖业高质量发展的战略性新兴产业。"十四五"时期,国家高度重视种业振兴,将生物育种纳入重点发展方向,海洋生物育种迎来重要战略机遇期。本报告旨在分析2022-2027年中国海洋生物育种行业的投资环境、市场现状及"十四五"期间的发展机会,为投资者和行业参与者提供参考。
二、行业概述
- 定义与分类:海洋生物育种涵盖海水鱼类、虾蟹类、贝类、藻类等经济物种的遗传选育、分子标记辅助育种、基因编辑、细胞工程育种等。
- 产业链:上游为种质资源收集与保存、基因挖掘;中游为育种技术研发与苗种扩繁;下游为水产养殖、加工与销售。
- 行业特点:技术密集、周期长、投入高、风险大,但成功后收益显著,具有公共物品属性,需政府长期支持。
三、政策环境分析
- 国家战略支持:
- "十四五"规划明确提出"打好种业翻身仗",将生物育种与航空航天并列为需要久久为功的领域。
- 《种业振兴行动方案》强调水产种质资源保护与利用,支持海洋牧场和深远海养殖品种培育。
- 农业农村部发布《关于加快推进水产养殖业绿色发展的若干意见》,鼓励良种推广。
2. 地方政策配套:
山东、广东、福建、海南等沿海省份相继出台海洋种业专项规划,设立育种基金,建设海洋种质资源库。
- 国际竞争压力:随着全球种业巨头加速布局水产育种,中国亟需提升自主创新能力,减少核心种源依赖。
四、市场现状与趋势
- 市场规模:2022年中国海洋生物育种市场规模约120亿元,其中海水鱼类育种占比35%,虾蟹类30%,贝类20%,藻类15%。预计到2027年将突破200亿元,年复合增长率约10.8%。
- 技术进展:
- 全基因组选择技术在海水鱼中应用加速,如大黄鱼、半滑舌鳎。
- 基因编辑在凡纳滨对虾、罗非鱼中取得突破。
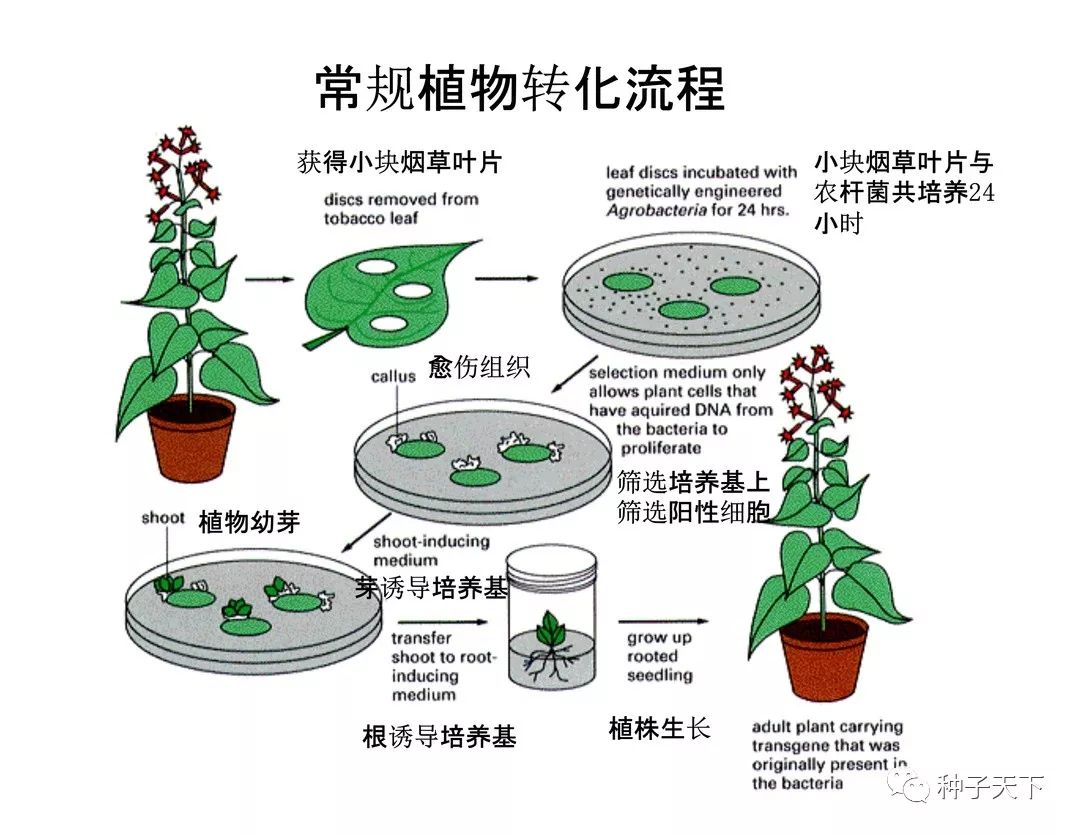
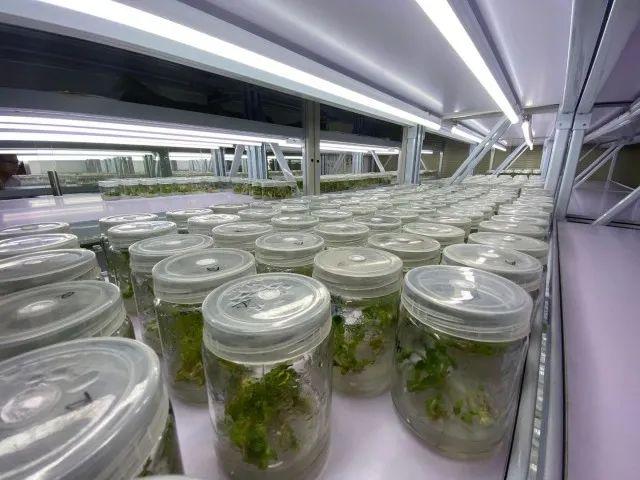
- 细胞工程育种在紫菜、海带等大型藻类中实现规模化。
- 竞争格局:
- 科研院所(如中科院海洋所、黄海水产研究所)是育种主力。
- 企业逐步崛起,如通威股份、国联水产、獐子岛等布局水产种业。
- 外资企业通过合作进入中国市场,但核心种质仍受限制。
- 需求驱动:消费升级对高端海产品需求增加,水产养殖规模扩大,良种覆盖率不足30%,提升空间巨大。
五、投资分析
- 投资热点:
- 基因编辑与全基因组选择平台
- 海洋种质资源库建设
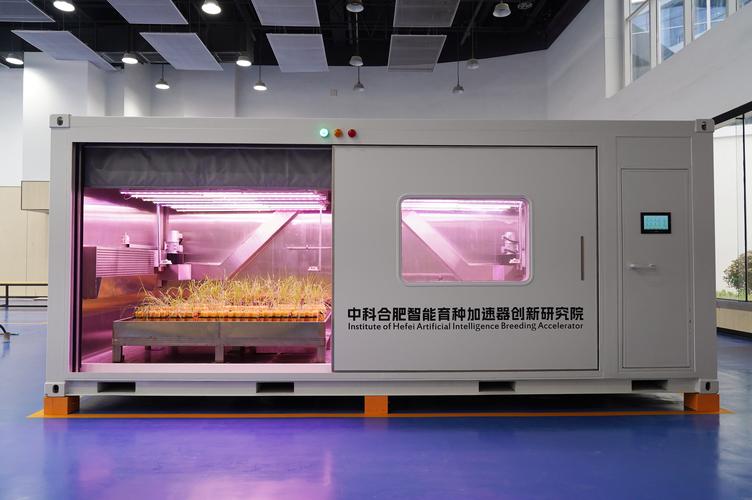
- 智能化育种装备与大数据育种
- 优质苗种繁育基地
- 投资风险:
- 技术风险:育种周期长、成功率低
- 市场风险:推广难度大,养殖户接受度不确定
- 政策风险:生物安全监管趋严
- 知识产权风险:种质资源流失与侵权
- 投资回报:成功品种毛利率可达50%以上,如某大黄鱼新品种推广后年产值超10亿元。
六、"十四五"发展机会
- 种业振兴政策红利:中央财政设立种业专项资金,水产育种有望获得更多倾斜。
- 深远海养殖需求:随着深远海养殖工船、网箱发展,适养品种缺乏,育种机会巨大。
- 生物技术融合:基因编辑、合成生物学、AI辅助育种将缩短育种周期,降低成本。
- 国产替代空间:南美白对虾、三文鱼等种源长期依赖进口,自主育种势在必行。
- 产业融合机遇:育种+养殖+加工+品牌一体化,提升附加值。
- 区域发展重点:
- 山东:建设国家海洋种业中心
- 广东:打造南方海洋育种高地
- 海南:发展热带海水种业
七、结论与建议
- 结论:2022-2027年是中国海洋生物育种行业高速发展期,政策、技术、市场三重驱动,投资潜力大。"十四五"是关键窗口期,行业将迎来结构性机会。
- 建议:
- 企业应加大研发投入,联合科研院所,构建商业化育种体系。
- 投资者关注拥有核心种质和技术平台的企业,布局早期项目。
- 政府需完善种业知识产权保护,加大财政支持,引导社会资本进入。
八、展望
预计到2027年,中国将培育出10-15个重大海洋生物新品种,良种覆盖率提升至50%,海洋生物育种行业总产值突破500亿元,成为全球海洋种业重要力量。在"十四五"政策加持下,海洋生物育种不仅是农业科技的自强之路,更是蓝色经济的新增长极。
如若转载,请注明出处:http://www.sgltny.com/product/59.html
更新时间:2026-10-24 17:15:30